Lokaty strukturyzowane – czy warto ryzykować dla wyższych zysków?
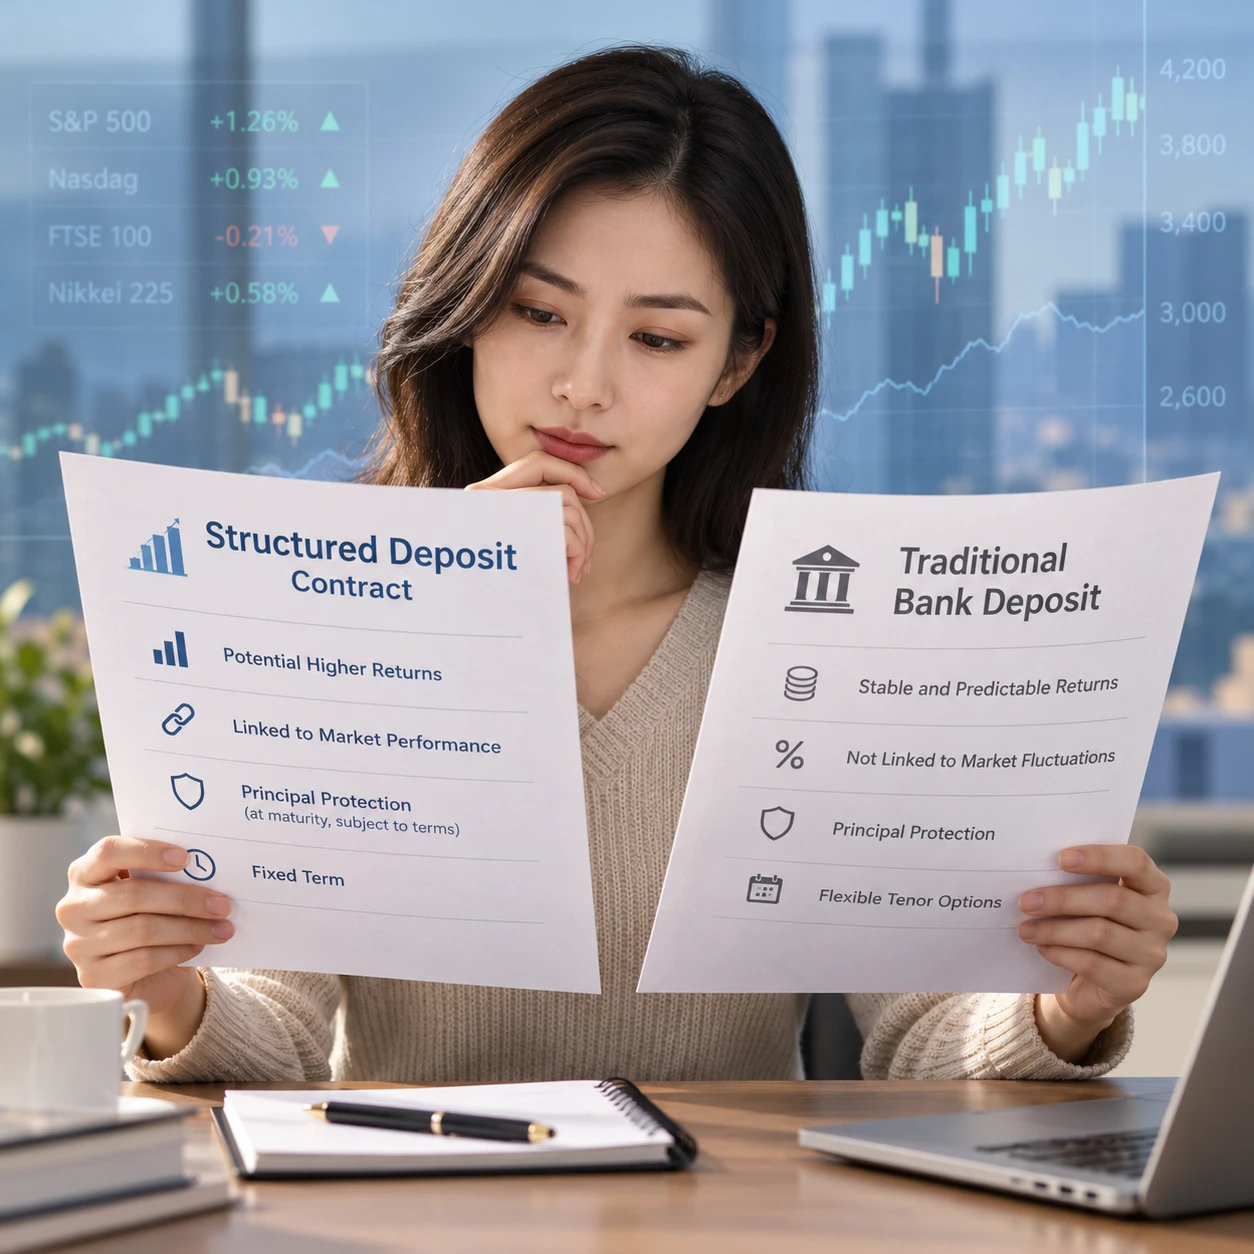
Lokata strukturyzowana może oferować zysk powiązany z rynkiem, na przykład indeksem giełdowym, kursem waluty lub ceną surowca. Potencjalnie wyższy wynik wiąże się jednak z warunkami, ryzykiem i często długim okresem inwestycji. Sama nazwa „lokata” nie oznacza, że działa ona tak samo jak zwykła lokata terminowa.
Przed decyzją warto sprawdzić, co dokładnie stanie się z wpłatą w różnych scenariuszach, czy działa ochrona kapitału oraz ile kosztuje wcześniejsza rezygnacja. Atrakcyjna reklama nie zastąpi analizy dokumentów oferty.
Czym jest lokata strukturyzowana i jak działa?
Lokata strukturyzowana to produkt, w którym wynik zależy od określonego instrumentu bazowego, a konstrukcja może łączyć część depozytową z elementem inwestycyjnym. Bank ustala z góry okres, zasady obliczania zysku i ewentualną ochronę kapitału.
Instrument bazowy może obejmować indeks akcji, koszyk spółek, kurs walutowy, stopę procentową lub surowiec. Klient zwykle nie kupuje bezpośrednio tych aktywów. Zawiera umowę dotyczącą produktu strukturyzowanego, którego wypłata na koniec zależy od zachowania wybranego rynku oraz zapisanej w umowie formuły.
W praktyce część konstrukcji ma za zadanie zapewnić określony poziom zwrotu wpłaty w terminie zapadalności, a część daje ekspozycję na możliwy zysk. To uproszczony opis: konkretna oferta może działać inaczej, dlatego trzeba przeczytać dokumenty produktu, w tym kartę produktu i warunki emisji. Określenie „lokata” nie przesądza samo w sobie, czy produkt jest depozytem objętym takimi samymi zasadami jak standardowa lokata bankowa.
Skąd bierze się możliwy zysk — i dlaczego nie jest gwarantowany?
Zysk z lokaty strukturyzowanej zależy od tego, czy instrument bazowy spełni warunki zapisane w umowie. Jeśli rynek zachowa się inaczej niż zakłada scenariusz, odsetki mogą być niskie, zerowe albo wypłacone tylko w określonej części.
Umowa może na przykład przewidywać wypłatę premii, jeśli indeks po dwóch latach znajdzie się powyżej poziomu początkowego. Inna konstrukcja może uzależniać wynik od tego, czy wartość instrumentu pozostanie w określonym przedziale w kilku ustalonych dniach. Zdarza się też, że udział w wzroście rynku ogranicza tzw. współczynnik partycypacji, a maksymalną wypłatę określa limit zysku.
Kluczowe jest rozróżnienie między zyskiem warunkowym a oprocentowaniem znanym z góry. W reklamie może pojawić się atrakcyjna wartość maksymalna, ale nie musi ona oznaczać typowego ani pewnego wyniku. Sprawdź, jak oblicza się wynik, jakie daty pomiaru obowiązują i co stanie się przy wzroście, spadku lub braku zmiany instrumentu bazowego.
Czy kapitał jest chroniony?
Ochrona kapitału w lokacie strukturyzowanej może ograniczać stratę przy utrzymaniu produktu do końca, ale nie oznacza gwarancji zysku. Jej zakres, warunki i podmiot odpowiadający za wypłatę wynikają z dokumentów konkretnej oferty.
Określenie „100% ochrony kapitału” zwykle odnosi się do zwrotu określonej kwoty w terminie zapadalności, przy spełnieniu warunków umowy. Nie musi chronić przed inflacją: jeśli ceny w czasie inwestycji wzrosną, zwrot tej samej kwoty oznacza niższą siłę nabywczą. Ochrona może też nie obejmować wcześniejszego wykupu.
Warto ustalić, czy chodzi o gwarancję banku, czy inny mechanizm konstrukcji produktu, a także sprawdzić ryzyko niewypłacalności podmiotu odpowiedzialnego za zobowiązanie. Przeczytaj dokładne sformułowania dotyczące kwoty chronionej, waluty, terminu wypłaty i wyjątków. Nie zakładaj, że każda lokata strukturyzowana zapewnia zwrot całego kapitału.
Najważniejsze ryzyka i ograniczenia
Najważniejsze ryzyka lokaty strukturyzowanej to możliwość braku zysku, strata przy wcześniejszym wyjściu, ograniczona płynność i trudność w ocenie mechanizmu. Nawet deklarowana ochrona kapitału może obowiązywać wyłącznie w terminie końcowym i pod warunkami umowy.
- Ryzyko inwestycyjne: scenariusz rynkowy może nie spełnić warunków wypłaty premii, więc wynik będzie niższy od oczekiwanego.
- Ryzyko wcześniejszej rezygnacji: bank może nie pozwalać na swobodny zwrot środków albo wycenić wykup tak, że klient odzyska mniej niż wpłacił.
- Zamrożenie pieniędzy: okres inwestycji może trwać kilka lat. W tym czasie dostęp do środków bywa ograniczony lub kosztowny.
- Złożoność produktu: formuła wypłaty, limity i daty obserwacji mogą utrudnić samodzielne oszacowanie możliwego wyniku.
Przed wpłatą należy również sprawdzić opłaty, marże i ewentualne koszty wyjścia. Czasem część kosztów jest wbudowana w konstrukcję produktu, a nie przedstawiona jako osobna opłata. Jeśli nie potrafisz własnymi słowami wyjaśnić, kiedy otrzymasz zysk i ile odzyskasz w niekorzystnym scenariuszu, poproś o wyjaśnienie albo zrezygnuj z oferty.
Lokata strukturyzowana a tradycyjna lokata
Tradycyjna lokata terminowa zwykle oferuje znane z góry oprocentowanie i prostsze zasady, a lokata strukturyzowana uzależnia możliwy zysk od rynku. W zamian za szansę na wyższy wynik klient akceptuje większą złożoność i często mniejszą dostępność pieniędzy.
| Cecha | Lokata terminowa | Lokata strukturyzowana |
|---|---|---|
| Sposób ustalenia zysku | Oprocentowanie określone w ofercie | Wynik zależny od instrumentu bazowego i formuły |
| Przewidywalność | Zwykle większa, jeśli utrzymasz lokatę do końca | Niższa; wynik może być warunkowy |
| Dostęp do pieniędzy | Możliwe zerwanie, często z utratą części lub całości odsetek | Wcześniejszy wykup może być ograniczony lub oznaczać stratę |
| Potencjalny wynik | Zwykle ograniczony do ustalonego oprocentowania | Może być wyższy, ale nie jest pewny |
Porównuj oferty przy tym samym horyzoncie i uwzględniaj podatek od zysków kapitałowych, opłaty oraz inflację. Jeśli priorytetem jest dostęp do rezerwy na nagłe wydatki, zamrożenie środków w produkcie wieloletnim może być ważniejszym minusem niż szansa na premię.
Jak ocenić ofertę przed podjęciem decyzji?
Przed zawarciem umowy sprawdź ochronę kapitału, scenariusze wypłaty, wszystkie koszty, okres inwestycji i zasady wcześniejszej rezygnacji. Dopiero po zrozumieniu tych elementów porównuj reklamowany potencjalny zysk z tradycyjną lokatą i innymi sposobami oszczędzania.
- Ochrona: jaka kwota podlega ochronie, kiedy następuje wypłata i jakie warunki muszą być spełnione?
- Scenariusze: ile otrzymasz przy wzroście, spadku i stagnacji instrumentu bazowego? Czy działa limit zysku albo współczynnik partycypacji?
- Koszty: jakie opłaty pobiera bank i czy koszty pojawiają się przy wcześniejszym wykupie?
- Termin: kiedy produkt się kończy i czy możesz przez cały ten czas nie korzystać z tych pieniędzy?
- Rezygnacja: czy da się wyjść przed terminem, według jakiej wyceny i z jaką możliwą stratą?
- Dokumenty: czy opis marketingowy zgadza się z kartą produktu i wiążącymi warunkami umowy?
Przydatny jest prosty test: zapisz kwotę wpłaty, minimalną możliwą wypłatę, maksymalny zysk oraz warunki, które muszą zajść, by go uzyskać. Następnie porównaj te wartości z ofertą lokaty terminowej na podobny okres. Promocyjne hasło może przyciągać uwagę, ale to warunki umowy określają, co rzeczywiście otrzymasz.
Dla kogo może być odpowiednia, a kto powinien jej unikać?
Lokata strukturyzowana może pasować osobie, która rozumie mechanizm produktu, akceptuje niepewność zysku i może zamrozić środki do terminu zapadalności. Jest mniej odpowiednia dla kogoś, kto potrzebuje przewidywalnych odsetek, szybkiego dostępu do pieniędzy lub nie akceptuje ryzyka straty.
Przed wyborem upewnij się, że masz osobną rezerwę na nieprzewidziane wydatki. Nie inwestuj pieniędzy potrzebnych na czynsz, raty kredytu czy planowany zakup w czasie trwania produktu. Rozważ też, czy potencjalna premia jest warta kosztu utraconej płynności i ryzyka, że zysk nie zostanie wypłacony.
Nie ma jednej odpowiedzi na pytanie, czy warto ryzykować dla wyższych zysków. Decyzję oprzyj na własnym celu, horyzoncie i tolerancji na ryzyko, a nie wyłącznie na maksymalnym wyniku z reklamy. Jeśli warunki pozostają niejasne, zwykła lokata terminowa może być łatwiejsza do porównania i zaplanowania.
FAQ: lokaty strukturyzowane
Czy lokata strukturyzowana zawsze gwarantuje zwrot kapitału?
Nie. Ochrona kapitału zależy od warunków konkretnej umowy i może obowiązywać tylko w terminie zapadalności. Sprawdź, kto odpowiada za ochronę i czy wcześniejszy wykup jej nie wyłącza.
Czy można stracić pieniądze na lokacie strukturyzowanej?
Tak, w zależności od konstrukcji produktu można nie otrzymać zysku, a przy wcześniejszym wyjściu odzyskać mniej niż wpłacona kwota. Ryzyko opisują dokumenty oferty.
Czy da się wypłacić środki przed końcem okresu?
To zależy od umowy. Wcześniejszy wykup może być niedostępny, ograniczony do określonych terminów albo wiązać się z opłatą i stratą. Sprawdź te zasady przed wpłatą.
Czym lokata strukturyzowana różni się od zwykłej lokaty?
Zwykła lokata terminowa ma zazwyczaj określone oprocentowanie, natomiast wynik lokaty strukturyzowanej zależy od zachowania instrumentu bazowego i warunków wypłaty. Struktura może dać szansę na wyższy zysk, ale czyni go mniej przewidywalnym.