Jak korzystać z promocji bankowych, aby realnie oszczędzać?
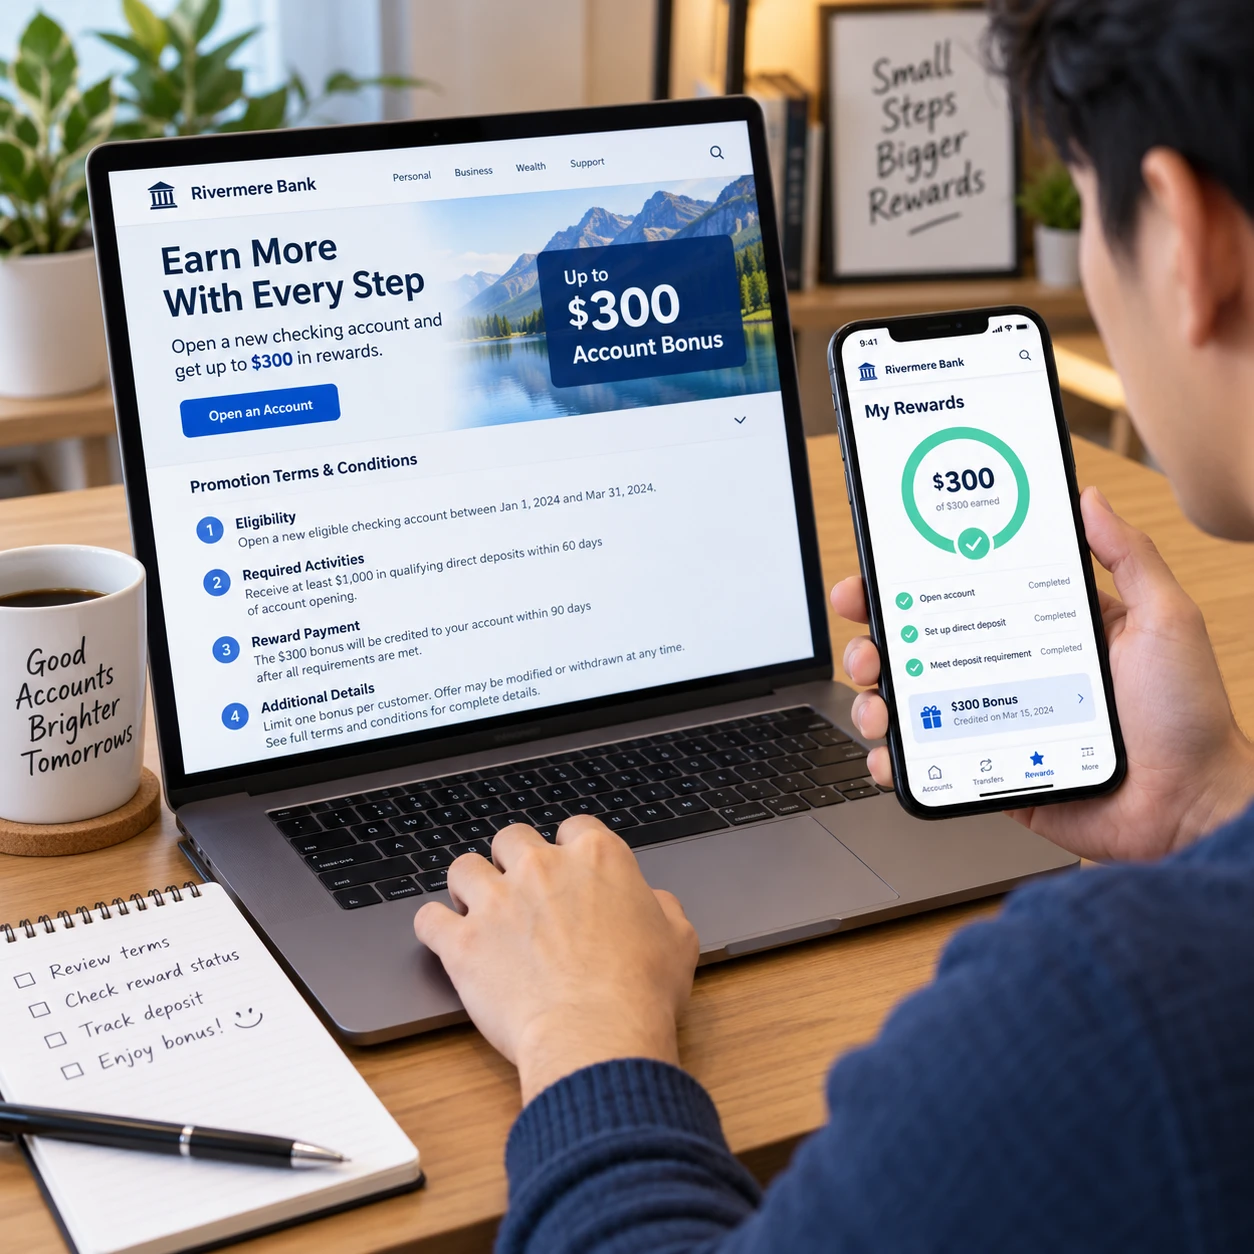
Promocja bankowa może przynieść premię pieniężną, jeśli spełnisz warunki uczestnictwa i nie oddasz nagrody w opłatach. W praktyce liczy się więc nie najwyższa kwota z reklamy, lecz to, ile zostanie po wykonaniu wymaganych działań i upływie czasu potrzebnego na otrzymanie bonusu.
Najbezpieczniej podejść do oferty jak do małego projektu: sprawdzić regulamin promocji, policzyć korzyść netto i zapisać terminy. Szczegóły ofert zmieniają się, dlatego zawsze opieraj się na aktualnych dokumentach banku, a nie na opisie znalezionym w starszym artykule.
Czym są promocje bankowe i skąd bierze się ich wartość?
Promocje bankowe to czasowe oferty, w których bank przyznaje nagrodę za określone działania, na przykład otwarcie konta osobistego i aktywne korzystanie z niego. Wartość oferty zależy od tego, jaka część reklamowanej nagrody pozostaje po spełnieniu warunków i odjęciu kosztów.
Najczęściej spotkasz premię pieniężną wypłacaną na rachunek, nagrodę rzeczową, bonus za polecenie lub podwyższone oprocentowanie oszczędności. Każda forma ma inną praktyczną wartość. Gotówkę można wykorzystać dowolnie, ale przy nagrodzie rzeczowej warto porównać jej rzeczywistą cenę rynkową z wartością przypisaną przez organizatora. Promocyjne oprocentowanie z kolei może obowiązywać tylko do określonej kwoty, przez ograniczony czas lub po spełnieniu dodatkowych wymagań.
Pomocne jest rozdzielenie trzech wartości: kwoty z reklamy, kwoty możliwej do uzyskania po wykonaniu wszystkich warunków oraz korzyści netto. Od nagrody odejmij opłaty za konto i kartę, koszty przelewów lub wypłat, a także ewentualny podatek. Uwzględnij też czas i wysiłek. Jeżeli oferta wymaga czynności, których normalnie nie wykonujesz, premia może być mniej atrakcyjna, niż sugeruje reklama.
Jak sprawdzić, czy oferta się opłaca?
Aby sprawdzić, czy promocja bankowa się opłaca, porównaj realną wartość nagrody z opłatami, wymaganymi transakcjami i czasem potrzebnym na spełnienie warunków. Najprostszy rachunek to: nagroda po podatku minus koszty promocji.
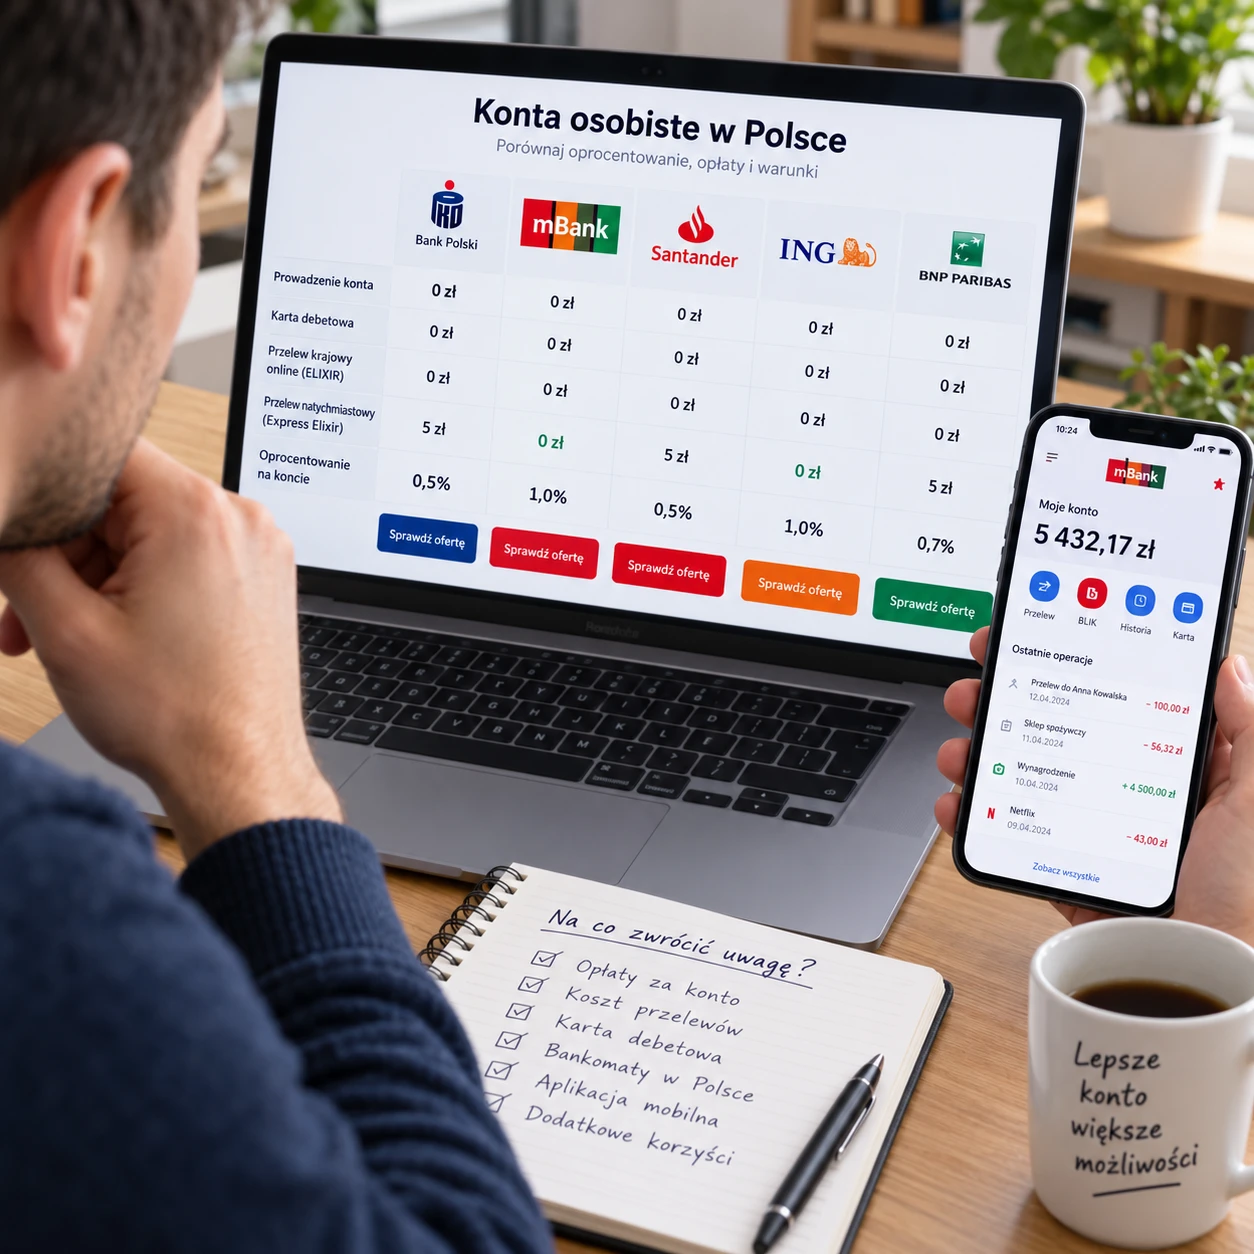
Do kosztów wpisz nie tylko miesięczną opłatę za konto osobiste. Sprawdź również warunki zwolnienia z opłaty za kartę, koszt przelewów, wypłat z bankomatów i ewentualnych usług dodatkowych. Jeśli darmowe prowadzenie rachunku wymaga wpływu wynagrodzenia albo określonej liczby płatności, zapytaj, czy możesz spełnić te wymogi swoim zwykłym sposobem płacenia. Nie zmieniaj nawyków finansowych wyłącznie po to, by zdobyć bonus, jeśli oznacza to dodatkowe wydatki.
Przykład: jeśli do otrzymania premii wystarczy kilka codziennych płatności kartą lub BLIKIEM, a konto nie generuje opłat przy spełnieniu łatwych warunków, oferta może być wygodna. Jeśli natomiast musisz utrzymywać kosztowne usługi albo wykonywać wiele działań przez kilka miesięcy, oblicz ich łączny koszt i oceń, czy nagroda rekompensuje zaangażowanie.
- Ustal, jaką nagrodę rzeczywiście możesz otrzymać i kiedy zostanie wypłacona.
- Zsumuj opłaty i koszty, które poniesiesz w całym okresie promocji.
- Oceń, czy wymagane wpływy i płatności pasują do twoich zwykłych finansów.
- Uwzględnij czas, zamrożenie środków oraz ewentualne konsekwencje podatkowe.
Regulamin promocji — na co zwrócić uwagę przed zgłoszeniem?
Przed zgłoszeniem do promocji przeczytaj jej aktualny regulamin, bo to on określa warunki uczestnictwa, terminy, sposób liczenia transakcji i zasady wypłaty nagrody. Zwróć uwagę na definicje: potoczne rozumienie płatności czy wpływu może różnić się od zasad przyjętych przez bank.
Najpierw sprawdź, kto może skorzystać z oferty. Niektóre promocje są przeznaczone dla nowych klientów, inne wykluczają osoby, które miały konto w danym banku w określonym czasie. Ten czas to okres karencji. Regulamin powinien wskazywać, jak bank liczy go w praktyce, na przykład względem daty zamknięcia rachunku lub złożenia wniosku.
Następnie rozpisz warunki w kolejności. Czy trzeba otworzyć konto przez konkretny kanał? Czy wymagany jest wpływ wynagrodzenia, czy wystarczy przelew z innego własnego rachunku? Jakie transakcje kartą lub BLIKIEM są uznawane, a które są wykluczone, na przykład zwroty albo transakcje anulowane? Sprawdź również datę końca zapisów, okres spełniania warunków, termin wypłaty nagrody i obowiązek utrzymania konta.
Nie zakładaj, że premia jest wolna od podatku w każdej sytuacji. Zasady zależą od rodzaju nagrody i konstrukcji oferty. W razie wątpliwości sprawdź informacje podane przez bank i aktualne przepisy, a przy nietypowej nagrodzie skonsultuj kwestię podatkową z doradcą.
Jak krok po kroku zrealizować promocję?
Aby zrealizować promocję bankową, wybierz ofertę pasującą do twoich finansów, zapisz wymagania i terminy, wykonaj kwalifikujące się działania, a potem sprawdź, czy bank naliczył premię. Własna lista kontrolna ogranicza ryzyko pominięcia drobnego warunku.
- Wybierz ofertę. Porównaj korzyść netto, opłaty, czas trwania i wymagania. Nie kieruj się samą wysokością premii.
- Zachowaj dokumenty. Pobierz regulamin, tabelę opłat i potwierdzenie zgłoszenia. Zapisz datę otwarcia konta oraz końcowe terminy.
- Ustaw przypomnienia. Dodaj w kalendarzu daty wpływu, płatności, wniosku o nagrodę i przewidywanej wypłaty. Ustaw je z kilkudniowym wyprzedzeniem.
- Spełniaj warunki świadomie. Wykonuj tylko transakcje wskazane w regulaminie i kontroluj ich status w historii rachunku. Nie zakładaj, że płatność oczekująca jest już rozliczona.
- Sprawdź premię. Po upływie terminu przewidzianego przez bank zweryfikuj rachunek i powiadomienia. Jeśli nagroda nie wpłynęła, skontaktuj się z bankiem, podając daty i potwierdzenia.
Krótka checklista przed startem: kwalifikuję się do oferty; znam wszystkie warunki; policzyłem opłaty; zapisałem terminy; wiem, jak zgłosić brak nagrody. Jeśli choć jeden punkt pozostaje niejasny, wyjaśnij go przed otwarciem rachunku.
Najczęstsze błędy i jak ich uniknąć
Najczęściej prawo do premii traci się przez przeoczenie terminu, błędne odczytanie warunku lub wykonanie transakcji, której regulamin nie zalicza. Większości takich problemów można zapobiec, sprawdzając zasady przed działaniem i przechowując potwierdzenia.
- Pomijanie ograniczeń dla uczestników. Łatwo skupić się na nagrodzie i nie zauważyć okresu karencji. Skutek: bank może odmówić udziału albo premii. Przed złożeniem wniosku sprawdź, czy wcześniejsze konto lub relacja z bankiem cię nie wykluczają.
- Mylenie wpływu z wynagrodzeniem. Nie każdy przelew spełnia warunek opisany jako wpływ wynagrodzenia. Konsekwencją może być brak premii lub opłata za rachunek. Ustal w regulaminie, jaki rodzaj wpływu jest wymagany, i nie zastępuj go samodzielnie inną transakcją.
- Liczenie niekwalifikujących się płatności. Zwrot zakupów, anulowana transakcja lub określony typ płatności może nie zostać uwzględniony. Sprawdzaj rozliczone transakcje, nie tylko operacje widoczne jako oczekujące.
- Brak kontroli opłat po otrzymaniu nagrody. Premia może wpłynąć, ale konto nadal generuje koszty. Ustal, czy chcesz je utrzymać, czy zamknąć zgodnie z umową i procedurą banku.
Jak korzystać z promocji bez chaosu w finansach?
Najłatwiej uniknąć chaosu, ograniczając liczbę jednocześnie prowadzonych promocji i zapisując wszystkie konta, opłaty oraz terminy w jednym miejscu. Kolejne rachunki otwieraj tylko wtedy, gdy potrafisz kontrolować ich warunki i koszty.
Przygotuj prosty rejestr z nazwą banku, datą otwarcia konta, wymaganymi działaniami, terminem wypłaty premii i zasadami zamknięcia rachunku. Raz w miesiącu sprawdź, czy nadal spełniasz warunki bez ponoszenia niepotrzebnych opłat. Osobne konto e-mail lub folder na dokumenty może ułatwić znalezienie regulaminów i potwierdzeń.
Nie zamykaj rachunku automatycznie w dniu otrzymania nagrody. Najpierw sprawdź, czy umowa lub regulamin nie przewiduje dalszego okresu utrzymania konta albo innych zobowiązań. Gdy warunki zostaną spełnione, porównaj koszt dalszego prowadzenia rachunku z jego użytecznością. Zamknięcie konta przeprowadź zgodnie z umową i upewnij się, że nie pozostały na nim środki, aktywne zlecenia ani nierozliczone transakcje.
FAQ: promocje bankowe
Odpowiedzi zależą od konkretnej oferty, dlatego w razie rozbieżności decydują aktualny regulamin i umowa rachunku. Poniżej znajdziesz wskazówki do najczęstszych pytań.
Czy trzeba przenieść wynagrodzenie, aby otrzymać premię?
Nie zawsze. Część promocji wymaga wpływu wynagrodzenia, inne akceptują wpływ o określonej wartości lub nie stawiają takiego warunku. Sprawdź dokładną definicję w regulaminie i nie zakładaj, że zwykły przelew spełni wymóg wynagrodzenia.
Co oznacza okres karencji?
To określony czas, w którym wcześniejsze posiadanie konta lub relacji z bankiem może wykluczać z promocji. Długość i sposób liczenia karencji ustala regulamin danej oferty.
Czy nagroda z promocji może wiązać się z podatkiem?
Może, zależnie od rodzaju nagrody i zasad promocji. Sprawdź informację banku o rozliczeniu nagrody oraz aktualne przepisy; nie zakładaj z góry, że każda premia jest traktowana identycznie.
Jak sprawdzić, czy spełniłem wszystkie warunki?
Porównaj historię rachunku i potwierdzenia transakcji z listą wymagań z regulaminu. Sprawdź daty rozliczenia, wymagane wpływy, liczbę kwalifikujących się płatności oraz ewentualne zgłoszenie do promocji.
Czy można korzystać z kilku promocji bankowych jednocześnie?
Zwykle jest to możliwe, jeśli spełniasz warunki każdej oferty. Kilka promocji oznacza jednak więcej terminów, rachunków i potencjalnych opłat. Zanim dołączysz do następnej, upewnij się, że możesz bezbłędnie kontrolować wszystkie zobowiązania.