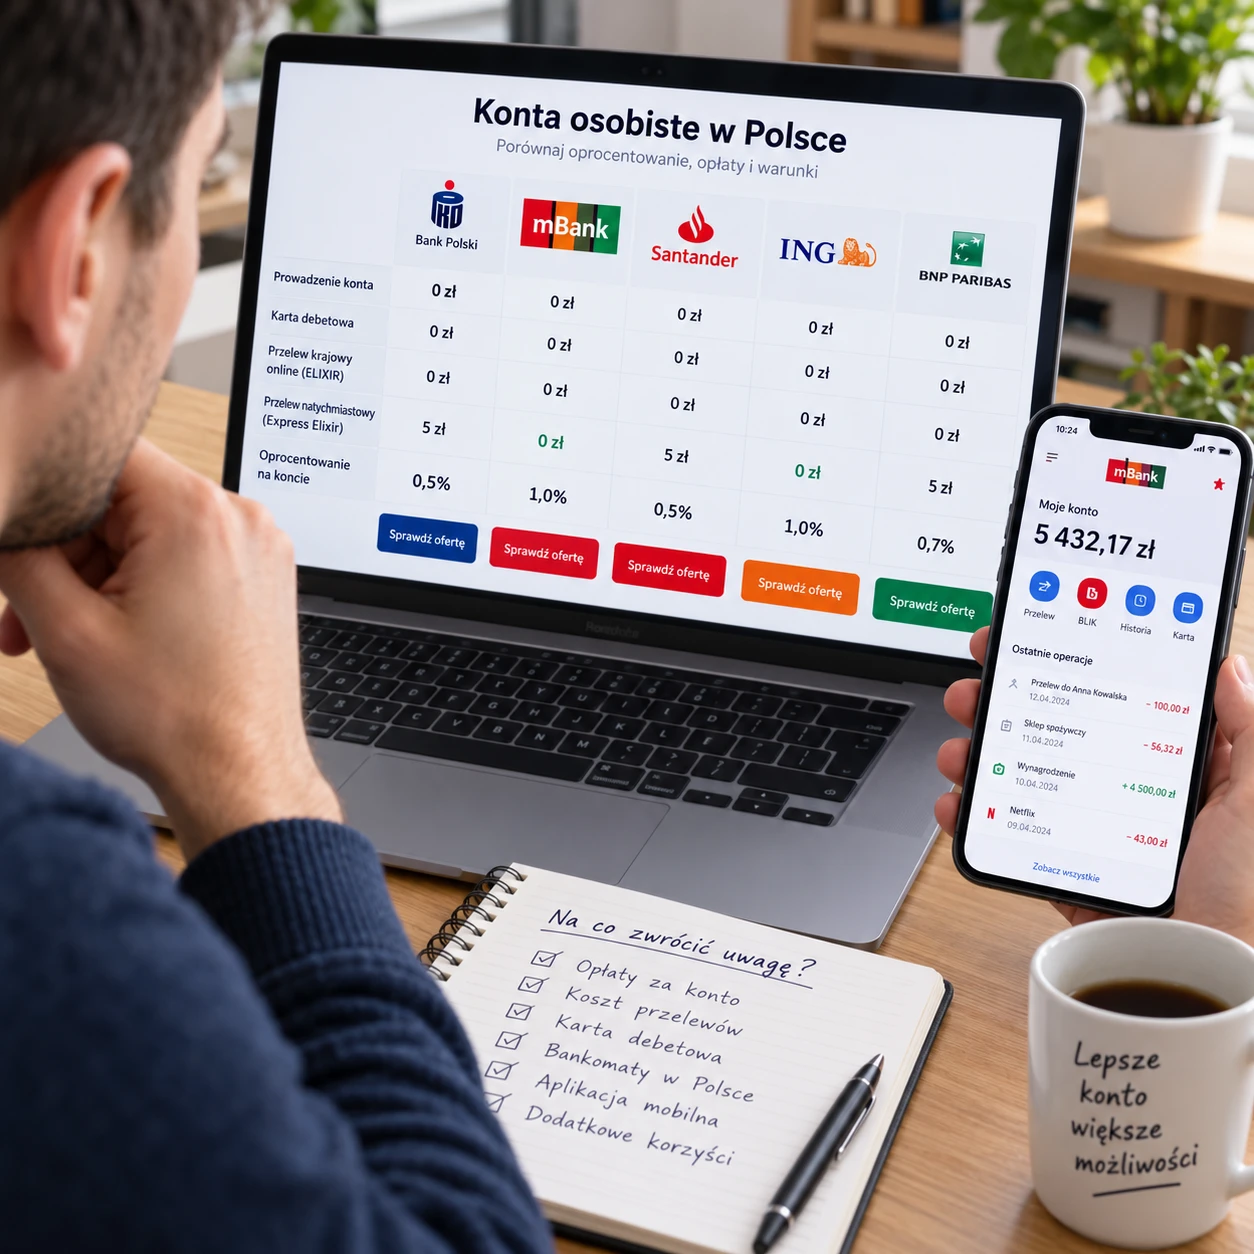
Cashback w bankowości – jak wybrać najlepszą ofertę?
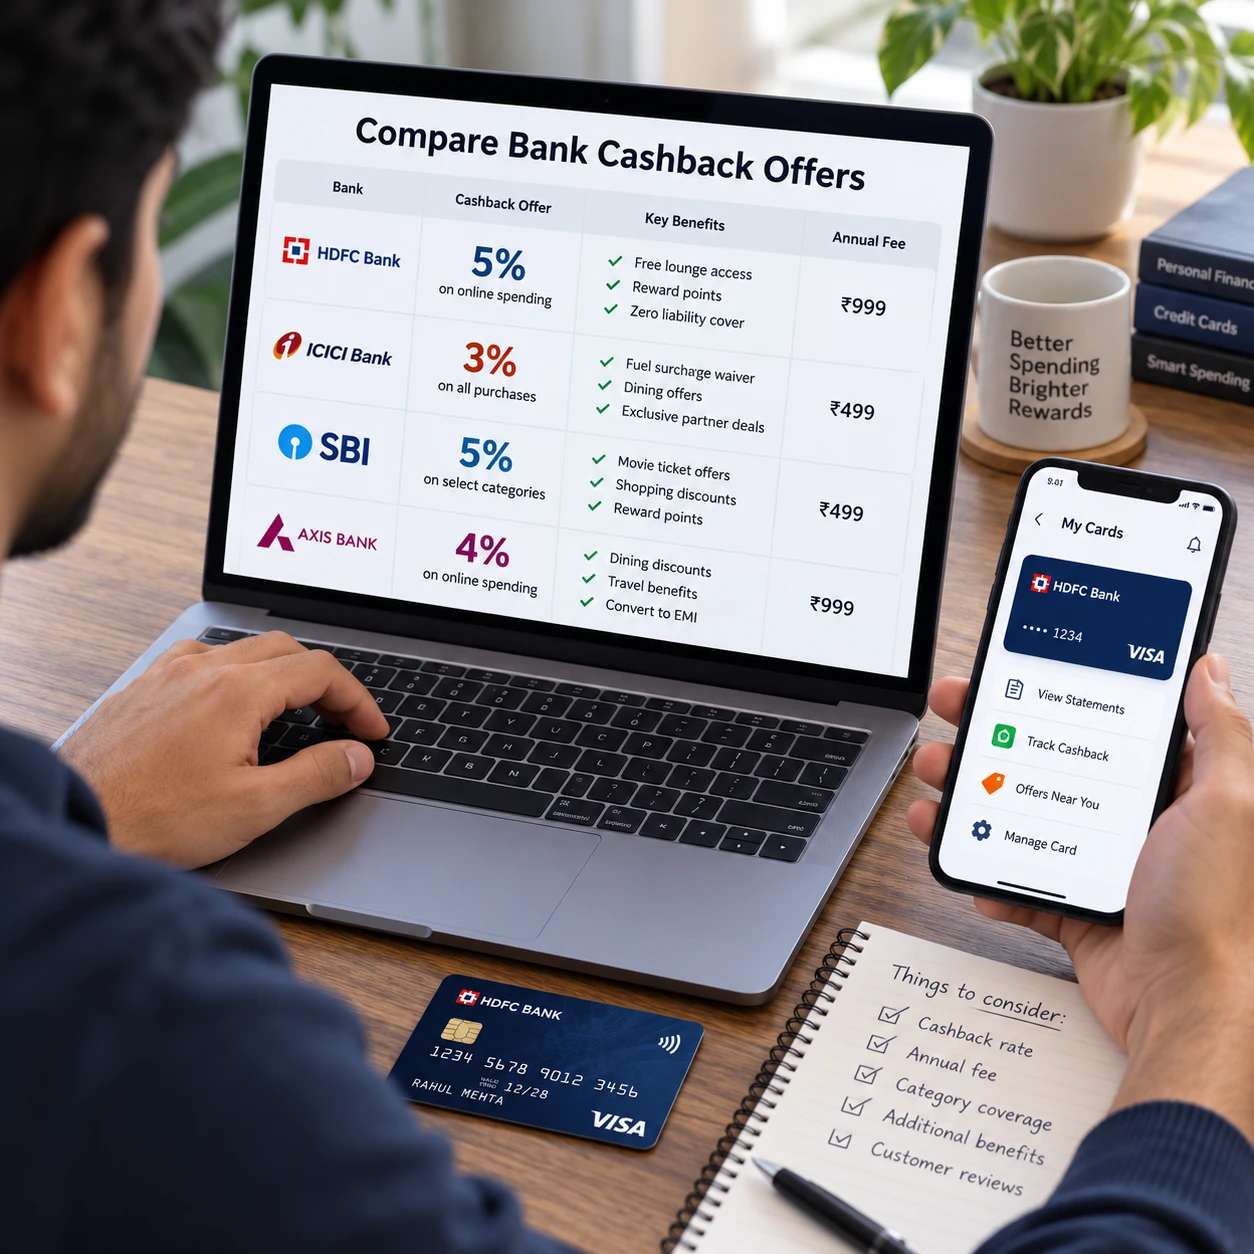
Cashback w bankowości może zwrócić część pieniędzy wydanych kartą, ale wysokość korzyści zależy od zasad konkretnej promocji. Przed wyborem sprawdź, jakie zakupy się liczą, ile wynosi limit zwrotu i czy prowadzenie konta osobistego lub karty nie generuje kosztów większych niż nagroda.
Czym jest cashback bankowy i jak działa?
Cashback bankowy to zwrot części wartości kwalifikujących się transakcji wykonanych kartą lub inną wskazaną metodą płatności. Bank nalicza go według zasad promocji, a następnie przekazuje na konto, zwykle po zakończeniu określonego okresu rozliczeniowego.
Przykładowo oferta może przewidywać zwrot 2% za zakupy w wybranych kategoriach, takich jak transport, restauracje lub sklepy spożywcze. Jeśli w danym miesiącu wydasz w objętej promocją kategorii 400 zł, orientacyjny zwrot wyniesie 8 zł, o ile nie przekroczysz limitu i spełnisz pozostałe warunki. To tylko przykład: stawki, kategorie i sposób naliczania różnią się między bankami.
Cashback może być powiązany z kartą debetową do konta osobistego albo z kartą kredytową. Niekiedy promocja obejmuje tylko wybrane sklepy lub wymaga aktywowania ofert w aplikacji. Sprawdź też, czy bank oblicza zwrot od całej kwoty transakcji, czy tylko od płatności spełniających szczegółowe kryteria.
Nie należy utożsamiać cashbacku bankowego z usługą wypłaty gotówki przy kasie, która w Polsce bywa określana tą samą nazwą. W promocji chodzi o premię za zakupy, a nie o wypłacenie banknotów podczas płatności.
Jakie warunki trzeba spełnić, aby otrzymać zwrot?
Aby otrzymać cashback, trzeba wykonać transakcje zgodne z regulaminem i spełnić wymagania aktywności wskazane przez bank. Najczęściej liczą się płatność określoną kartą, aktywne konto oraz udział zgłoszony przed rozpoczęciem promocji.
Typowe warunki mogą obejmować:
- przystąpienie do promocji w terminie i zaakceptowanie jej regulaminu;
- wykonanie zakupów kartą debetową lub kredytową przypisaną do wskazanego rachunku;
- zapewnienie wpływu na konto, na przykład wynagrodzenia lub przelewu o minimalnej wartości;
- wykonanie określonej liczby transakcji albo płatności na wskazaną kwotę;
- zachowanie aktywnego rachunku i karty w okresie promocji.
Niektóre banki wymagają aktywowania kategorii zakupów w aplikacji lub zapisania się do programu lojalnościowego. Z kolei samo posiadanie karty nie zawsze wystarczy: płatność BLIK-iem, przelew, transakcja internetowa albo zakup zwrócony do sklepu mogą być traktowane inaczej. Decyduje regulamin, a nie ogólne hasło reklamowe.
Zwróć uwagę na kolejność działań. Jeśli regulamin wymaga zgłoszenia udziału przed pierwszą transakcją, zakupy wykonane wcześniej mogą się nie kwalifikować. Przy karcie kredytowej sprawdź dodatkowo zasady jej spłaty i opłaty, by nie finansować niewielkiego zwrotu kosztami odsetek.
Jak porównywać oferty cashback?
Porównując oferty cashback, zestawiaj stawkę zwrotu z limitem, kategoriami zakupów, okresem promocji i warunkami otrzymania premii. Sama najwyższa procentowa stawka nie przesądza o tym, która oferta przyniesie Ci najwięcej.
Praktyczna metoda to porównanie pięciu elementów:
- Stawka zwrotu: jaki procent bank oddaje i od jakiej podstawy go liczy?
- Limit zwrotu: jaka jest maksymalna kwota cashbacku w miesiącu lub całej promocji?
- Kategorie zakupów: czy obejmują wydatki, które ponosisz regularnie?
- Okres promocyjny: jak długo trwa oferta i kiedy trzeba wykonać transakcje?
- Warunki aktywności i koszty: jakie działania są wymagane oraz ile kosztuje konto i karta?
Do oszacowania korzyści użyj prostego rachunku: kwalifikujące się wydatki pomnóż przez stawkę zwrotu, a wynik ogranicz do maksymalnego limitu. Następnie odejmij opłaty, które poniesiesz wyłącznie lub dodatkowo z powodu korzystania z oferty. Jeśli promocja daje 3% zwrotu, ale dotyczy kategorii, w której wydajesz niewiele, niższa stawka obejmująca codzienne zakupy może okazać się korzystniejsza.
Sprawdź także, czy limit dotyczy miesiąca, pojedynczej kategorii, jednego klienta czy całego okresu promocji. Ważne bywają również terminy wypłaty i ewentualny limit uczestników. Porównuj pełne warunki, nie tylko reklamowaną wartość premii.
Koszty i ograniczenia, które warto sprawdzić
Rzeczywistą wartość cashbacku poznasz dopiero po uwzględnieniu opłat i wyłączeń. Prowadzenie konta osobistego, obsługa karty lub karta kredytowa mogą kosztować więcej niż uzyskany zwrot.
W tabeli opłat sprawdź, czy miesięczna opłata za konto lub kartę jest warunkowa. Bank może jej nie pobierać po wykonaniu określonej liczby płatności albo zapewnieniu wpływu na rachunek. Jeśli warunek nie pasuje do Twoich zwyczajów, nie traktuj zerowej opłaty jako gwarantowanej.
Regulaminy często wyłączają transakcje gotówkowe, przelewy, doładowania, wypłaty z bankomatu lub płatności zwrócone przez sprzedawcę. Mogą też inaczej traktować płatności za rachunki, transakcje w konkretnych punktach i zakupy w walutach obcych. Przy karcie kredytowej uwzględnij opłatę roczną i ryzyko odsetek, jeśli nie spłacisz zadłużenia w terminie.
Przed przystąpieniem pobierz aktualny regulamin promocji i poszukaj w nim sekcji o definicjach transakcji, wyłączeniach, limitach oraz wypłacie nagrody. Materiały reklamowe ułatwiają szybkie porównanie, ale to regulamin określa zasady wiążące uczestnika.
Która oferta będzie najlepsza dla Twoich potrzeb?
Najlepsza oferta cashback to taka, która obejmuje Twoje regularne wydatki i nie wymaga kosztownych ani niewygodnych działań. Dopasuj promocję do własnych zakupów, a nie swoich zakupów do promocji.
Przejrzyj wydatki z ostatnich dwóch lub trzech miesięcy i oznacz transakcje kartą według kategorii. Nie musisz śledzić każdej złotówki: wystarczy ustalić, ile wydajesz na przykład na żywność, paliwo, transport i restauracje. Następnie sprawdź, które z tych wydatków kwalifikują się do zwrotu.
Jeśli korzystasz z karty debetowej i chcesz uniknąć dodatkowego zadłużenia, oferta powiązana z kontem może być prostsza w obsłudze. Karta kredytowa może dawać dostęp do osobnej promocji, ale wymaga pilnowania terminowej spłaty. W obu przypadkach zestaw przewidywany zwrot z opłatami i wymaganiami, takimi jak wpływ na konto czy liczba transakcji.
Pomocne pytanie brzmi: ile realnie otrzymam po odliczeniu kosztów, bez zmiany naturalnych nawyków? Jeśli odpowiedź zależy od spełnienia trudnych warunków lub zakupów, których zwykle nie robisz, promocja może nie być warta zachodu. Cashback jest dodatkiem do rachunku bankowego, a nie wystarczającym powodem, by ignorować jakość obsługi, funkcje konta czy inne opłaty.
Jak skorzystać z cashbacku bez pomyłek?
Żeby prawidłowo skorzystać z cashbacku, przed pierwszym zakupem sprawdź regulamin, zgłoś udział i zapisz najważniejsze daty oraz warunki. W trakcie promocji kontroluj, czy transakcje są prawidłowo rozliczane i czy nie zbliżasz się do limitu zwrotu.
- Przed startem: sprawdź datę końca promocji, dostępność dla nowych lub obecnych klientów oraz wymagane zgłoszenie.
- Przy zakładaniu konta: upewnij się, że wybierasz właściwy rachunek i kartę objęte promocją.
- Przed płatnością: sprawdź, czy dana kategoria i metoda płatności kwalifikują się do cashbacku.
- W czasie promocji: monitoruj wpływy, liczbę transakcji, limit i status zwrotów w aplikacji.
- Po zakończeniu: sprawdź termin wypłaty oraz zgłoś reklamację, jeśli spełniłeś warunki, a premia nie wpłynęła.
Najczęstsze pomyłki to pominięcie zapisu do promocji, założenie, że każda płatność kartą się liczy, oraz nieuwzględnienie opłat za konto. Łatwo też przeoczyć, że transakcja została anulowana lub zwrócona, co może zmienić wysokość należnego cashbacku. Krótka lista kontrolna i kopia regulaminu pomagają uniknąć takich niespodzianek.
FAQ: cashback w bankowości
Czym cashback różni się od moneybacku?
W ofertach bankowych terminy cashback i moneyback często opisują podobny mechanizm: zwrot części wydatków. Ich znaczenie zależy jednak od nazewnictwa przyjętego przez bank, dlatego porównuj zasady promocji, a nie samą nazwę.
Czy zwrot obejmuje wszystkie płatności kartą?
Nie. Cashback obejmuje tylko transakcje określone w regulaminie. Bank może wykluczyć między innymi wypłaty gotówki, przelewy, płatności za rachunki, zwroty zakupów lub wydatki poza wybranymi kategoriami.
Kiedy bank wypłaca cashback?
Termin zależy od oferty. Zwrot może trafić na konto po rozliczeniu miesiąca, po zakończeniu okresu promocyjnego albo po potwierdzeniu spełnienia wszystkich warunków. Dokładną datę i sposób wypłaty znajdziesz w regulaminie.
Czy opłaty za konto mogą przewyższyć uzyskany zwrot?
Tak. Jeśli konto lub karta wiążą się z opłatą, a cashback jest niski albo nie spełnisz warunków zwolnienia z opłaty, koszty mogą przewyższyć premię. Porównuj przewidywany zwrot netto, czyli cashback pomniejszony o opłaty związane z ofertą.